◈ 세무실무
◎ 종합소득세
▶ 종합소득세 신고·납부
- 종합소득: 이자·배당·사업(부동산임대)·근로·연금·기타소득
- 기간: 다음해 5월 1일부터 5월 31일(성실신고확인 대상 사업자는 6월 30일)
▶ 종합소득세를 확정신고 면제
- 근로소득만 있는 사람으로서 연말정산을 한 경우
- 직전 과세기간의 수입금액이 7,500만원 미만이고, 다른 소득이 없는 보험모집인 및 방문판매원의 사업소득으로서 소속회사에서 연말정산을 한 경우
- 비과세 또는 분리과세되는 소득만 있는 경우
- 연 300만원 이하인 기타소득이 있는 자로서 분리과세를 원하는 경우 등
지방소득세 소득분도 함께 신고. 소득세 신고서에 지방소득세 소득분 신고 내용도 함께 기재하여 신고하고, 세금은 별도의 납부서에 의해 5월 31일(성실신고확인 대상 사업자는 6월 30일)까지 납부
▶ 장부의 비치·기장: 모든 사업자는 장부를 비치·기록하여야 합니다.
▶ 간편장부 대상자: 해당 과세기간에 신규사업을 시작, 직전 과세기간 아래에 해당하는 사업자
1) 농업·임업 및 어업, 광업, 도매 및 소매업, 부동산매매업, 그 밖에 아래 2), 3)에 해당하지 아니하는 사업: 3억원 미만
2) 제조업, 숙박 및 음식점업, 전기·가스·증기 및 수도사업, 건설업, 운수업, 방송통신 및 정보서비스업, 금융 및 보험업 등: 1억5천만원 미만
3) 부동산임대업, 기술서비스업, 사업지원서비스업, 교육서비스업, 보건 및 사회복지서비스업, 예술·스포츠 및 여가 관련 서비스업, 협회 및 단체, 수리 및 기타 개인 서비스업, 가구내 고용활동 등: 7천500만원 미만
※ 단, 전문직사업자는 2007. 1. 1. 이후 수입금액에 상관없이 복식부기 의무가 부여됨
▶ 복식부기의무자
- 재산상태와 손익거래 내용의 변동을 빠짐없이 거래시마다 차변과 대변으로 나누어 기록한 장부를 기록·보관하여야 하며, 이를 기초로 작성된 재무제표를 신고서와 함께 제출하여야 합니다.
★ 장부를 기장하지 않는 경우의 불이익 ★
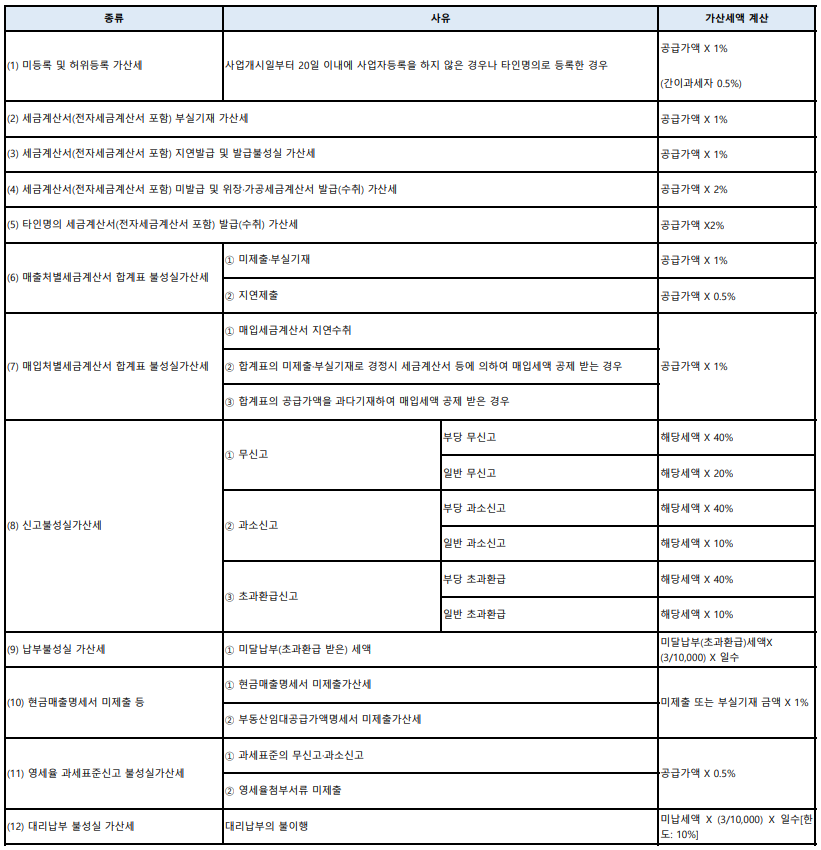
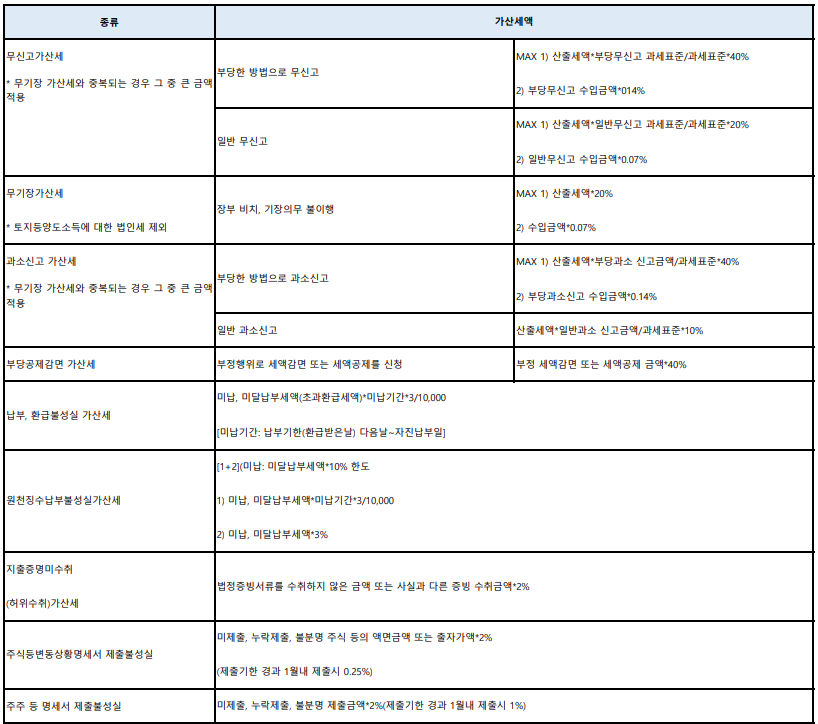
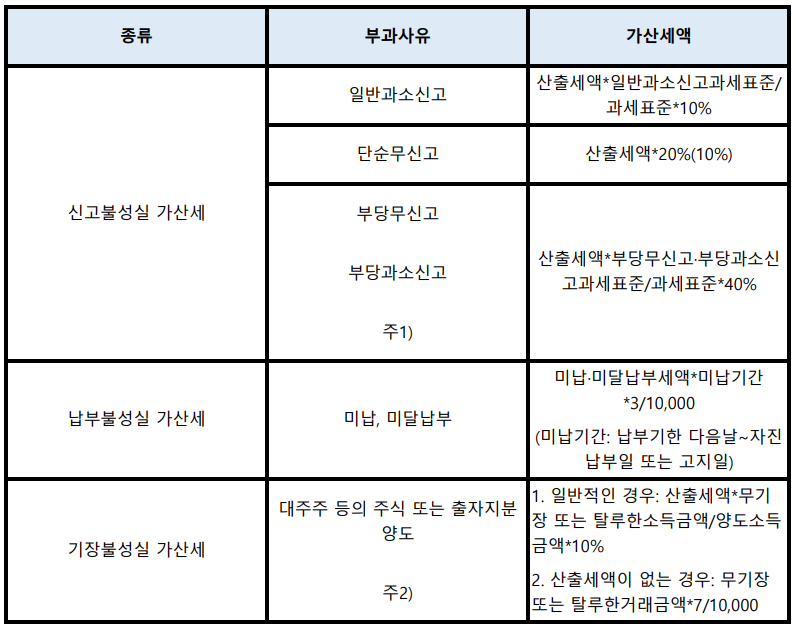
- 복식부기의무자는 미신고로 간주하여 산출세액의 20%(부정무신고는 40%)와 수입금액의 0.07%(부정무신고는 0.14%) 중 큰 금액을 가산세로 부담하게 됩니다.
- 간편장부대상자는 산출세액의 20%를 가산세로 부담하게 됩니다.
(다만, 직전 과세기간의 수입금액이 4,800만원 미만인 사업자는 제외)
- 결손금액이 발생하더라도 이를 인정받지 못합니다.
▶ 소득금액 계산: 장부상 총수입금액-필요경비
1) 기준경비율적용 대상자(1, 2 중 작은금액)
- (1) 소득금액 = 수입금액 – 주요경비 – (수입금액 X 기준경비율)
- (2) 소득금액 = {수입금액 – (수입금액 X 단순경비율)} X 배율
2) 단순경비율적용 대상자: 소득금액 = 수입금액 – (수입금액 X 단순경비율)
★ 신고를 하지 않는 경우의 불이익 ★
- 각종 세액공제 및 감면을 받을 수 없습니다.
- 무거운 가산세를 부담하게 됩니다.
* 신고불성실가산세 = 산출세액 X 20%(부정무신고시 40%)
* 납부불성실가산세 = 미납부세액 X 0.03% X 경과일수